法國主權債務面臨日益增加的壓力,其10年期基準債券殖利率接近5%,這是近20年來未見的水平。投資者的擔憂源於法國持續的預算赤字、經濟增長停滯以及政治不穩定,導致法國與德國債務之間的風險溢價擴大。法國與德國10年期債券的利差已達到1.5%,這一水平上次出現是在2011年歐元區主權債務危機期間。法國的赤字預計在2026年將達到GDP的5.4%,超過歐盟目標,且即使採取擬議的財政立法,預計在未來幾年仍將高於3%的上限。公共債務目前維持在GDP的118-120%左右,而借貸成本的上升正加劇財政壓力。法國銀行警告稱,必須「盡一切努力」在2027年總統大選前避免債務危機。雖然法國是一個特例,但擔憂已開始蔓延到其他歐洲經濟體,包括義大利、比利時和希臘,歐元兌美元匯率觸及17個月低點。
數十年來,法國一直努力平衡預算,由於養老金成本增加以及在軍備競賽和綠色轉型等領域的投資,自2019年以來未能達到歐盟的赤字限制。該國在富裕國家中擁有最高的社會福利支出比例,約佔GDP的32%。目前的情況讓人想起15年前的主權債務危機,這引發了關於歐洲中央銀行是否會採取類似於其「whatever it takes」方法的干預措施的疑問。
自馬克宏總統決定提前舉行選舉以來,投資者的擔憂日益增加,法國債務的風險溢價急劇上升,從9月中旬的0.55個百分點增加到週一的1.45個百分點。法國債務的所有權結構可能會放大潛在的拋售,因為很大一部分由非居民投資者持有。西歐的政治和經濟現實,增長緩慢和人口老齡化,可能會繼續挑戰財政穩定性。
觀點差異:
• Politico_eu 強調與2012年債務危機的歷史對比,而 Washington Examiner 將法國描述為全球債務綜合體中的「金絲雀」。
• Washington Examiner 提供了10年期國債殖利率增加的具體數字(自7月以來增加1%或100個基點),而 Politico_eu 未提及。
• Politico_eu 強調歐洲中央銀行是否會干預的問題,而 Washington Examiner 則更關注驅動危機的底層財政問題。
尚不清楚的事項:
• 法國是否能夠實施糾正政策以減少赤字並穩定其債務。
• 目前的情況在多大程度上會蔓延到其他歐洲經濟體並觸發更廣泛的區域危機。
背景:
• 法國自2019年以來一直難以達到歐盟的赤字限制,理由是養老金成本增加以及在軍備競賽和綠色轉型方面的投資 [Fact Refinery, 2026-09-25]。
• 法國在富裕國家中維持最高的社會福利支出比例,約佔GDP的32% [Fact Refinery, 2026-09-25]。
• 羅馬尼亞最近經歷了政治危機,立法者否決了新政府提案,導致持續的不穩定和巨大的預算赤字 [Fact Refinery, 2026-06-23]。
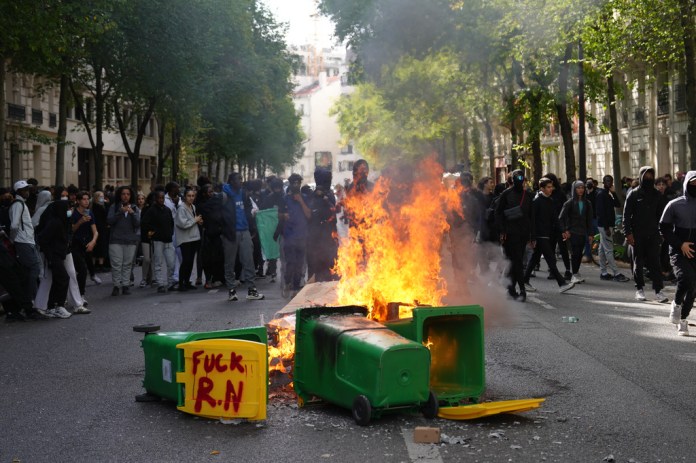
• 法國學生對學校條件的抗議活動一直在持續,自9月下旬以來至少有190名學生受傷,其中一人在與警察的衝突中失去了一隻手 [Fact Refinery, 2026-10-05]。
我們的解讀:
我們的解讀是,法國的主權債務問題不僅僅是近期事件,而是一個長期存在的結構性問題,在當前政治和經濟壓力的加劇下而惡化。殖利率的飆升和風險溢價的擴大表明投資者信心的喪失,可能預示著2011年歐元區危機的重演。文章強調了多種因素的匯聚,持續的赤字、緩慢的增長、提前選舉後的政治不穩定,這些因素正為法國經濟創造一個危險的局面。
關注重點:
• 法國擬議財政立法的實施情況,以及它是否能顯著將赤字降低至歐盟3%的上限以下 [法國政府財務報告]。
• 法國與德國10年期債券的利差是否繼續擴大,這將表明投資者的擔憂在增加 [Bloomberg Bond Tracker]。
• 歐洲中央銀行是否會宣布任何干預措施(如購買債券)以穩定局勢 [歐洲中央銀行新聞稿]。
閱讀原始報道
💬 评论
📜 评论政策