Francia se enfrenta a una presión creciente sobre su deuda soberana, con el rendimiento de su bono de referencia a 10 años acercándose al 5%, un nivel no visto en casi 20 años. La preocupación de los inversores se ha visto alimentada por los persistentes déficits presupuestarios de Francia, el estancamiento del crecimiento económico y la inestabilidad política, lo que ha provocado un aumento de la prima de riesgo entre la deuda francesa y la alemana. El diferencial entre los bonos a 10 años de Francia y Alemania ha alcanzado el 1,5%, un nivel visto por última vez durante la crisis de deuda soberana de la Eurozona de 2011. Se prevé que el déficit de Francia alcance el 5,4% del PIB en 2026, superando los objetivos de la UE, e incluso con la legislación fiscal propuesta, se espera que permanezca por encima del techo del 3% durante varios años. La deuda pública ronda actualmente el 118-120% del PIB, y el aumento de los costes de endeudamiento está exacerbando la tensión fiscal. El Banco de Francia ha advertido que "se debe hacer todo lo posible" para evitar una crisis de deuda antes de las elecciones presidenciales de 2027. Aunque Francia ha sido un caso aislado, la preocupación empieza a extenderse a otras economías europeas, incluidas Italia, Bélgica y Grecia, mientras que el euro ha alcanzado un mínimo de 17 meses frente al dólar.
Durante décadas, Francia ha luchado por equilibrar su presupuesto, sin lograr cumplir los límites de déficit de la UE desde 2019 debido al aumento de los costes de las pensiones y a las inversiones en áreas como el rearme y la transición ecológica. El país mantiene la ratio de gasto en bienestar social más alta entre las naciones ricas, situándose en torno al 32% del PIB. La situación actual evoca la crisis de deuda soberana de hace 15 años, lo que plantea interrogantes sobre si el Banco Central Europeo intervendrá con medidas similares a su enfoque "whatever it takes".
La preocupación de los inversores ha crecido desde la decisión del presidente Macron de convocar elecciones anticipadas, y la prima de riesgo de la deuda francesa ha aumentado bruscamente, pasando de 0,55 puntos porcentuales a mediados de septiembre a 1,45 el lunes. La estructura de propiedad de la deuda francesa podría amplificar una posible venta masiva, ya que una parte significativa está en manos de inversores no residentes. Las realidades políticas y económicas de Europa Occidental, el lento crecimiento y el envejecimiento de la población, probablemente seguirán desafiando la estabilidad fiscal.
En qué difieren:
• Politico_eu enfatiza la comparación histórica con la crisis de deuda de 2012, mientras que el Washington Examiner presenta a Francia como el "canario" en el complejo de la deuda global.
• El Washington Examiner proporciona cifras específicas sobre el aumento del rendimiento del Tesoro a 10 años (1% o 100 puntos básicos desde julio), algo que Politico_eu no menciona.
• Politico_eu destaca la cuestión de si el Banco Central Europeo intervendrá, mientras que el Washington Examiner se centra más en los problemas fiscales subyacentes que impulsan la crisis.
Lo que aún no se sabe:
• Si Francia podrá implementar políticas correctivas para reducir su déficit y estabilizar su deuda.
• Hasta qué punto la situación actual se extenderá a otras economías europeas y desencadenará una crisis regional más amplia.
Antecedentes:
• Francia ha tenido dificultades para cumplir los límites de déficit de la UE desde 2019, citando el aumento de los costes de las pensiones y las inversiones en rearme y transición ecológica [Fact Refinery, 2026-09-25].
• Francia mantiene la ratio de gasto en bienestar social más alta entre las naciones ricas, alrededor del 32% del PIB [Fact Refinery, 2026-09-25].
• Rumanía experimentó recientemente una crisis política tras el rechazo de los legisladores a una nueva propuesta de gobierno, lo que contribuyó a la inestabilidad actual y a un gran déficit presupuestario [Fact Refinery, 2026-06-23].
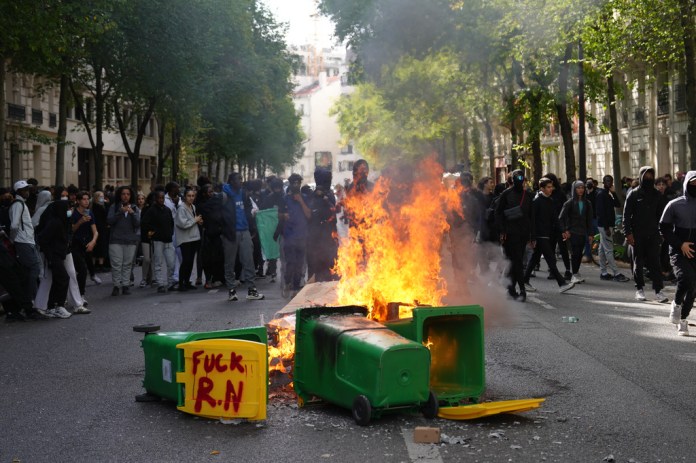
• Las protestas estudiantiles por las condiciones escolares continúan en Francia, con al menos 190 estudiantes heridos desde finales de septiembre, y uno que perdió una mano en un enfrentamiento con la policía [Fact Refinery, 2026-10-05].
Nuestra lectura:
Nuestra lectura es que los problemas de la deuda soberana de Francia no son simplemente una cuestión de eventos recientes, sino un problema estructural prolongado exacerbado por las presiones políticas y económicas actuales. El aumento de los rendimientos y la ampliación de la prima de riesgo sugieren una pérdida de confianza de los inversores, lo que podría señalar una repetición de la crisis de la Eurozona de 2011. El artículo destaca una confluencia de factores, déficits persistentes, crecimiento lento, inestabilidad política tras la convocatoria de elecciones anticipadas, que están creando una situación precaria para la economía francesa.
Qué observar:
• La implementación de la legislación fiscal propuesta por Francia y si puede reducir demostrablemente el déficit por debajo del techo del 3% de la UE [informes financieros del gobierno francés].
• El diferencial entre los bonos a 10 años de Francia y Alemania para ver si continúa ampliándose, lo que indicaría una creciente preocupación de los inversores [Bloomberg Bond Tracker].
• Si el Banco Central Europeo anuncia alguna medida de intervención, como la compra de bonos, para estabilizar la situación [comunicados de prensa del Banco Central Europeo].
Leer la cobertura original
💬 Comentarios
📜 Política de comentarios