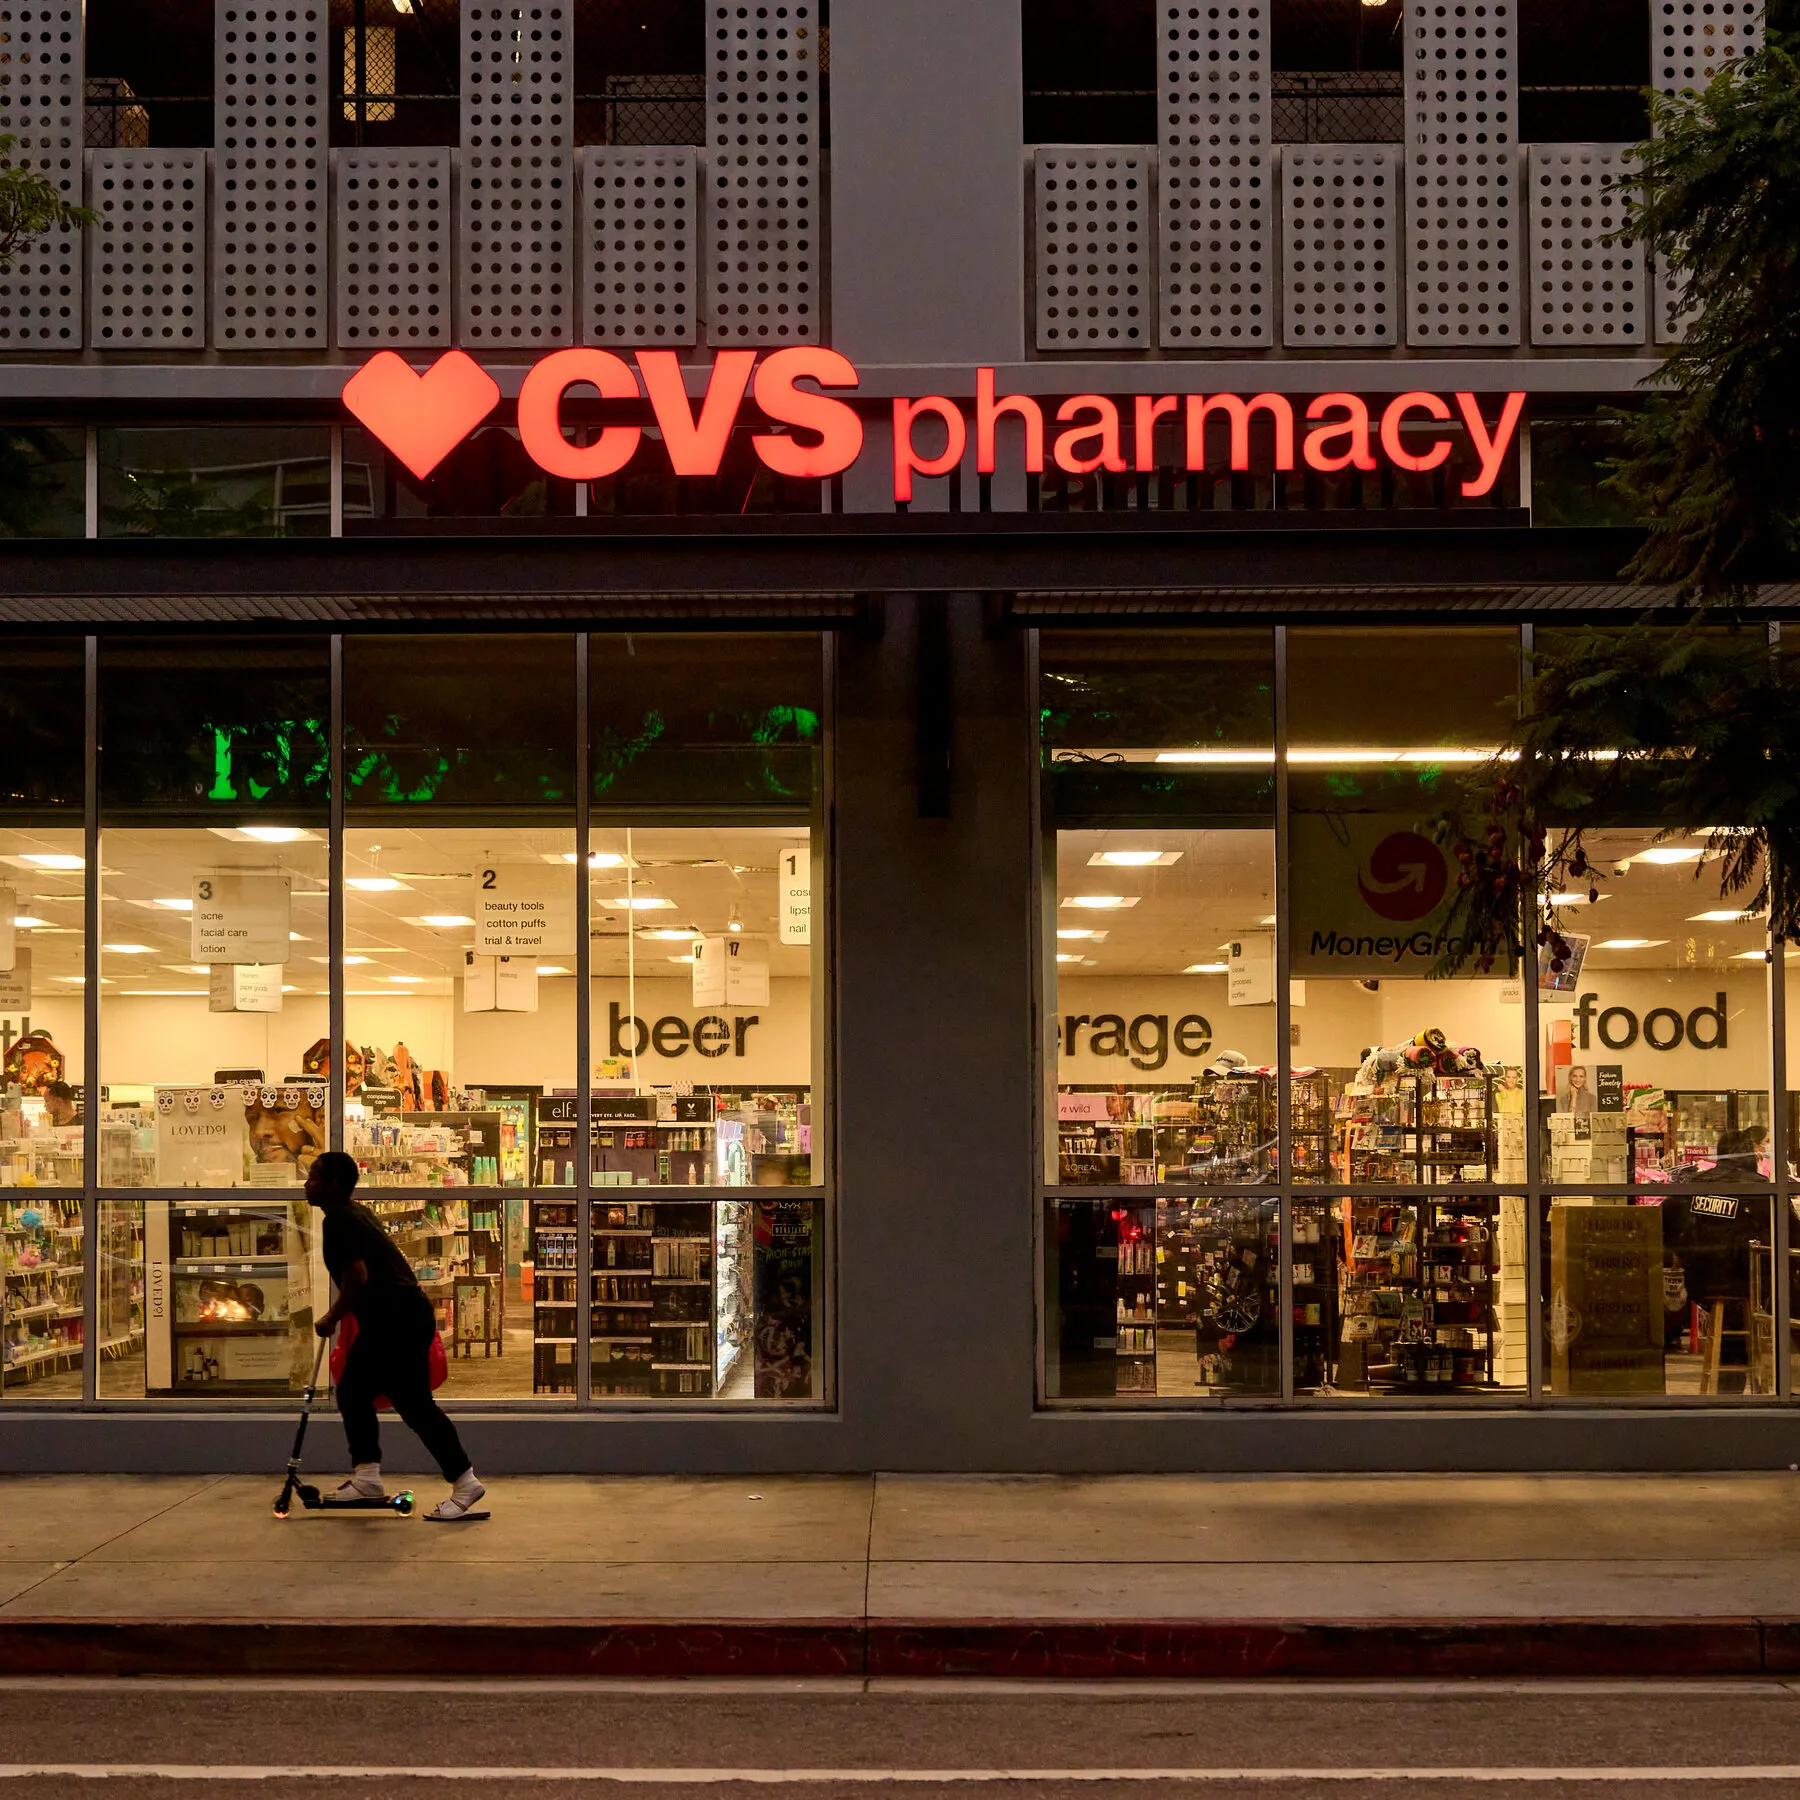
CVS Health planea separar su negocio de farmacias de sus divisiones de seguros y beneficios farmacéuticos para la primera mitad de 2028, revirtiendo así la adquisición de Aetna de 2018. La decisión, tomada tras una revisión estratégica, creará dos empresas que cotizan en bolsa: una que abarcará los seguros, el administrador de beneficios farmacéuticos (PBM) Caremark y los servicios de atención primaria y domiciliaria, y otra compuesta por aproximadamente 9,000 farmacias minoristas bajo la marca CVS Pharmacy. El director ejecutivo David Joyner describió la separación como algo que ocurre "desde una posición de fuerza", citando la recuperación del negocio de Medicare de Aetna y el sólido desempeño de la farmacia minorista, a pesar de una reciente caída del 11% en las acciones de CVS tras el anuncio. En 2025, el negocio de farmacias generó 37,660 millones de dólares en ventas, mientras que la unidad de seguros registró 36,290 millones de dólares en ingresos y los servicios de salud generaron 51,240 millones de dólares. Las ventas totales ascendieron a 108,400 millones de dólares en el tercer trimestre, impulsadas por el crecimiento en los beneficios y servicios de salud, aun cuando los ingresos por servicios farmacéuticos disminuyeron año tras año. La empresa busca recortes de costos de 2,000 millones de dólares, cierres de tiendas y cambios de liderazgo como parte de este giro. Joyner liderará la empresa de seguros y PBM, conservando el nombre CVS Health, mientras que Prem Shah, actualmente presidente de grupo de CVS Health, liderará la nueva empresa CVS Pharmacy. La medida desmantela el modelo de salud verticalmente integrado que CVS ha perseguido durante dos décadas.
CVS combinará su aseguradora y PBM con el negocio de atención primaria Oak Street Health, el proveedor de visitas domiciliarias Signify Health y su negocio de medicamentos especializados. Según CVS, la separación pretende permitir que ambas empresas se centren en sus respectivas áreas.
Nuestra lectura es que CVS Health está intentando reposicionarse tras un periodo de integración ambiciosa, reconociendo el escepticismo del mercado señalado por la reciente caída del precio de las acciones. La empresa parece estar priorizando el desempeño independiente de sus divisiones de seguros/PBM y de farmacia minorista, sugiriendo la creencia de que estos segmentos serán más valiosos operando de forma autónoma. El énfasis en la "fuerza" y el recorte de costos indica un deseo de tranquilizar a los inversores a pesar de la significativa reestructuración.
Leer la cobertura original
💬 Comentarios
📜 Política de comentarios