Франция е изправена пред нарастващ натиск върху своя държавен дълг, като доходността по нейните 10-годишни референтни облигации се доближава до 5%, ниво, което не е виждано от почти 20 години. Притесненията на инвеститорите са подхранени от постоянните бюджетни дефицити на Франция, стагнацията на икономическия растеж и политическата нестабилност, което води до разширяване на рисковата премия между френския и германския дълг. Спредът между френските и германските 10-годишни облигации достигна 1,5%, ниво, което за последно се наблюдаваше по време на кризата с държавния дълг в Еврозоната през 2011 г. Прогнозите са, че дефицитът на Франция ще достигне 5,4% от БВП през 2026 г., надвишавайки целите на ЕС, и дори с предложеното финансово законодателство се очаква да остане над тавана от 3% за няколко години. Общественият дълг в момента се движи около 118-120% от БВП, а нарастващите разходи по заемането влошават финансовия натиск. Банката на Франция предупреди, че „трябва да бъде направено всичко“, за да се избегне дългова криза преди президентските избори през 2027 г. Въпреки че Франция е изключение, опасенията започват да се разпространяват към други европейски икономики, включително Италия, Белгия и Гърция, а еврото достигна 17-месечен минимум спрямо долара.
В продължение на десетилетия Франция се бори да балансира бюджета си, като не успява да спази лимитите за дефицит на ЕС от 2019 г. насам поради нарастващите разходи за пенсии и инвестиции в области като въоръжаването и зелената трансформация. Страната поддържа най-високото съотношение на разходите за социално осигуряване сред богатите нации, около 32% от БВП. Текущата ситуация напомня за кризата с държавния дълг отпреди 15 години, което повдига въпроси дали Европейската централна банка ще се намеси с мерки, подобни на нейния подход „whatever it takes“.
Притесненията на инвеститорите нараснаха след решението на президент Макрон да обяви предсрочни избори, а рисковата премия върху френския дълг се увеличи рязко, от 0,55 процентни пункта в средата на септември до 1,45 към понеделник. Структурата на собственост на френския дълг може да засили потенциална разпродажба, тъй като значителна част от него се държи от нерезиденти. Политическата и икономическата реалност на Западна Европа, бавният растеж и застаряващото население вероятно ще продължат да предизвикват финансовата стабилност.
Разлики в източниците:
• Politico_eu подчертава историческото сравнение с дълговата криза от 2012 г., докато Washington Examiner представя Франция като „канарето“ в глобалния дългов комплекс.
• Washington Examiner предоставя конкретни цифри за увеличението на доходността по 10-годишните държавни облигации (1% или 100 базисни пункта от юли), което Politico_eu не споменава.
• Politico_eu подчертава въпроса дали Европейската централна банка ще се намеси, докато Washington Examiner се фокусира повече върху основните финансови проблеми, които движат кризата.
Неизвестни факти:
• Дали Франция ще успее да приложи корективни политики за намаляване на дефицита и стабилизиране на дълга си.
• До каква степен настоящата ситуация ще се разпространи към други европейски икономики и ще предизвика по-широка регионална криза.
Контекст:
• Франция се бори да спази лимитите за дефицит на ЕС от 2019 г., позовавайки се на нарастващите разходи за пенсии и инвестиции във въоръжаването и зелената трансформация [Fact Refinery, 2026-09-25].
• Франция поддържа най-високото съотношение на разходите за социално осигуряване сред богатите нации, около 32% от БВП [Fact Refinery, 2026-09-25].
• Румъния наскоро преживя политическа криза, след като законодателите отхвърлиха предложение за ново правителство, което допринесе за текущата нестабилност и големия бюджетен дефицит [Fact Refinery, 2026-06-23].
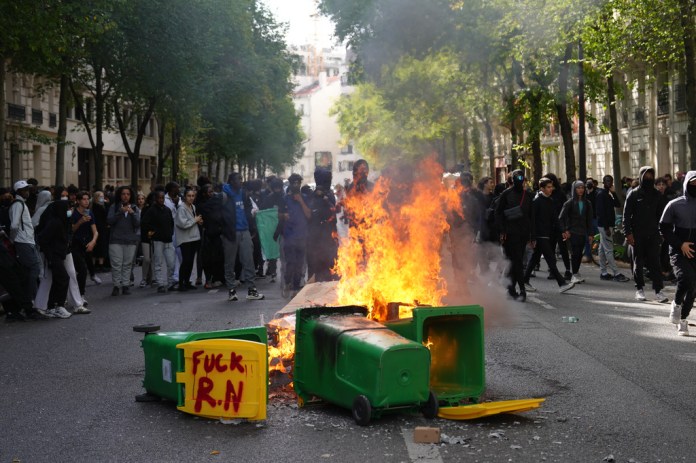
• В Франция продължават студентски протести срещу условията в училищата, като от края на септември са пострадали най-малко 190 студенти, а един е загубил ръка при сблъсък с полицията [Fact Refinery, 2026-10-05].
Наш анализ:
Нашето виждане е, че проблемите с държавния дълг на Франция не са просто резултат от скорошни събития, а дългогодишен структурен проблем, който се задълбочава от настоящия политически и икономически натиск. Скокът в доходността и разширяването на рисковата премия подсказват загуба на доверието на инвеститорите, което потенциално сигнализира за повторение на кризата в Еврозоната от 2011 г. Статията подчертава съвкупност от фактори, постоянни дефицити, бавен растеж, политическа нестабилност след обявяването на предсрочни избори, които създават прекарен स्थिती за френската икономика.
Какво да следим:
• Прилагането на предложеното финансово законодателство на Франция и дали то може демонстрирабилно да намали дефицита под тавана от 3% на ЕС [финансови отчети на френското правителство].
• Спредът между френските и германските 10-годишни облигации, за да се види дали ще продължи да се разширява, което би indicated нарастващи притеснения на инвеститорите [Bloomberg Bond Tracker].
• Дали Европейската централна банка ще обяви мерки за намеса, като например покупка на облигации, за стабилизиране на ситуацията [прессъобщавания на Европейската централна банка].
Прочетете оригиналното отразяване
💬 Коментари
📜 Правила за коментари